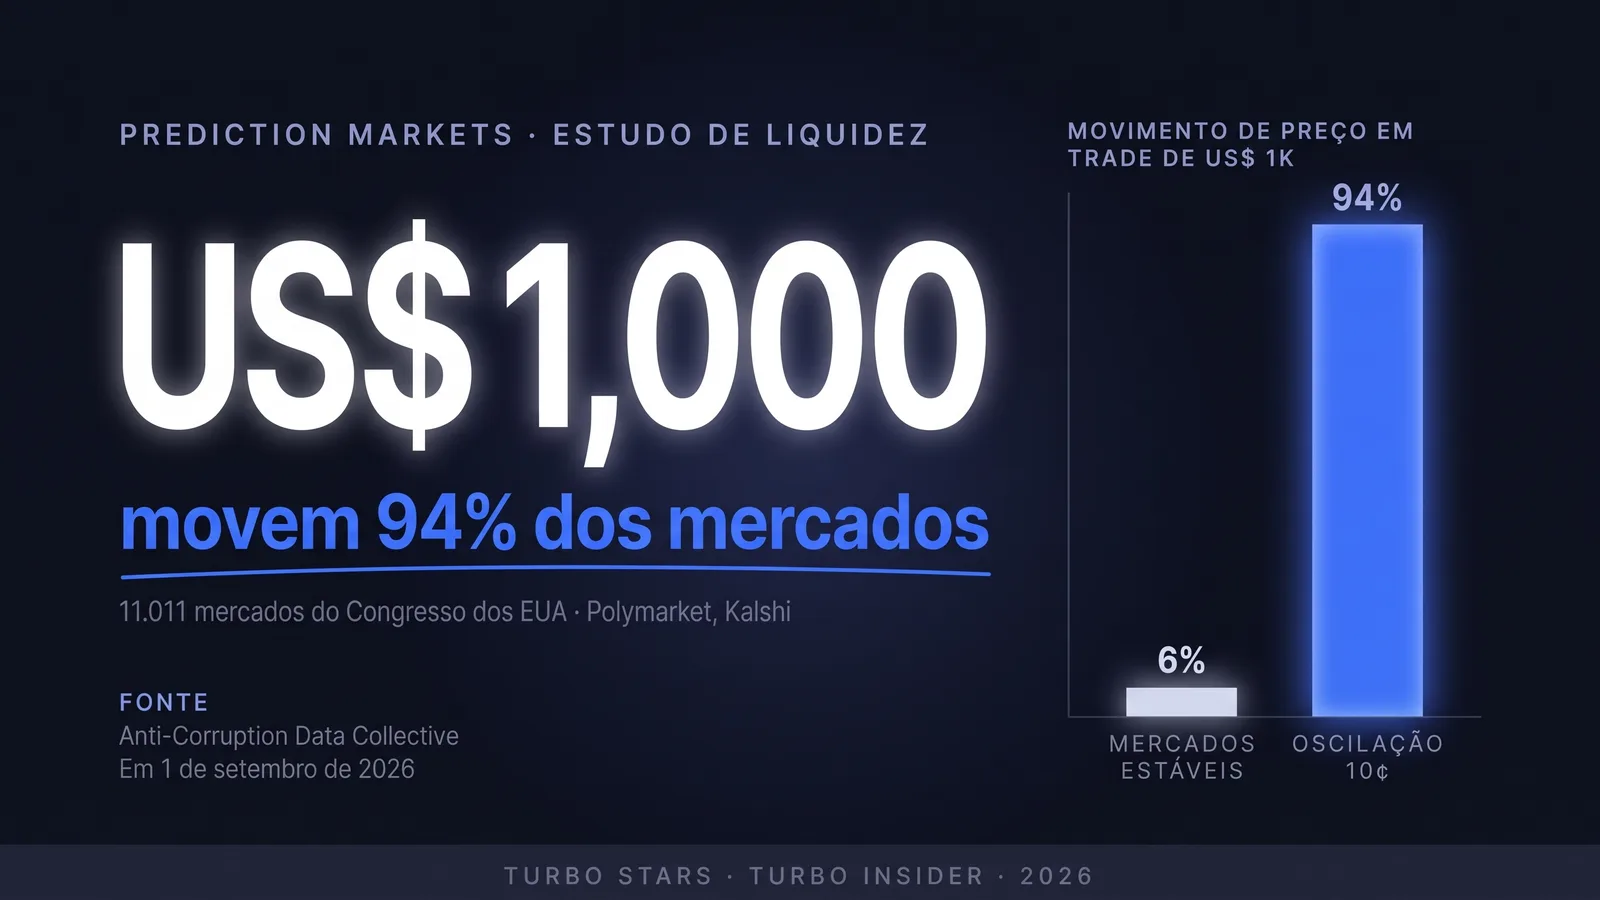
Antes que qualquer operador licenciado sob a SPA/MF liste event contracts na esteira do que Polymarket e Kalshi fazem nos EUA, precisa se perguntar se está listando um mercado ou uma vitrine. Um estudo do Anti-Corruption Data Collective — reportado pelo canal do Telegram Podslushano v Gamble — colocou número na resposta: em 94% dos 11.011 mercados ativos das eleições legislativas americanas na Polymarket, Polymarket US e Kalshi, menos de US$ 1.000 bastam para mover o preço em 10 centavos, equivalente a dez pontos percentuais de probabilidade implícita. A tese de wisdom of crowds que sustenta a vertical funciona onde há multidão. Na cauda longa desses catálogos, a multidão não existe.
Onde a liquidez de fato está
Os autores atribuem o quadro à baixa atividade, não a uma falha do mecanismo. Em mais de três quartos dos mercados estudados, o volume total negociado nunca chegou a US$ 1.000. Ao mesmo tempo, um punhado de disputas de alto perfil concentrou dezenas de milhões de dólares. Quem opera sportsbook no Brasil já viu esse filme: uma final da Libertadores, uma partida da Seleção, um Fla-Flu carregam o book; a cauda longa da grade — Copa Verde, Série C, torneios de esports regionais — vê um filete de apostas. O padrão é estrutural, não conjuntural.
Preços que não voltaram
O relatório descreve também centenas de casos na Polymarket em que uma cotação, após negócios de uma ou duas carteiras, não retornou ao nível anterior dentro de 24 horas. A preocupação dos autores é tanto reputacional quanto financeira: movimentos assim podem sugerir apoio crescente a um candidato, sobretudo se a variação for captada pela imprensa. É risco análogo ao que a Portaria SPA/MF nº 1.964/2026 tenta mitigar do lado publicitário: sinal fraco apresentado como forte gera problema de credibilidade e de compliance.
A Polymarket e a Kalshi contestaram as conclusões. A posição delas, segundo a mesma fonte, sustenta que preço distorcido é oportunidade para outros traders lucrarem — o que dá incentivo para trazer a cotação de volta ao nível justificado. Estudo e plataformas descrevem, na prática, o mesmo mecanismo e discordam sobre quão confiavelmente ele opera na vida real.
O limbo regulatório BR sobre event contracts
O Brasil consolidou apostas de quota fixa sob a SPA em 2025. Event contracts e prediction markets seguem em zona cinzenta: a Lei nº 14.790/2023 não trata explicitamente da vertical, e a Agenda Regulatória 2026-2027 (Portaria SPA/MF nº 408/2026) lista prioridades, não regras vinculantes. Some-se a isso a fronteira SPA vs CVM — se um event contract for enquadrado como derivativo, sai da SPA e cai sob a Comissão de Valores Mobiliários. É reenquadramento análogo ao circuit split americano, e não estranho ao Brasil, que já vive versão parecida no STF com Loterj vs SPA (ACO 3696, Min. André Mendonça).
Para operadores licenciados sob a SPA, a decisão de listar ou não a vertical deixou de ser um "quando o regulador definir". Virou também um "com quanto risco de produto e de credibilidade estou disposto a listar antes disso".
A mesma lógica vale para toda cauda longa
A lição não fica restrita a event contracts. Aplica-se a qualquer catálogo de cauda longa, seja partida de Série B/C, torneios de esports regionais ou conteúdo de cassino de nicho. Amplitude de listagem parece bom numa landing page, mas mercado que ninguém negocia é mercado cujo preço diz pouco. Nossa nota sobre otimização de mix de jogos cobre como ler engajamento em um lobby amplo — o princípio transfere direto para catálogos de eventos.
Três leituras práticas para o operador BR
- Trate liquidez na cauda longa como problema de design desde o dia um. Decida em quais eventos você vai ativamente fazer mercado (market-making próprio) e quais vai listar sem promover. É a diferença entre catálogo real e vitrine — distinção que consultorias especializadas no setor têm recomendado documentar antes do lançamento.
- Cuidado ao exibir preços de mercado fino como "as odds" em marketing ou conteúdo. Uma cotação que uma ou duas carteiras conseguem mover é sinal fraco para apresentar ao apostador como cotação de mercado. Sob o endurecimento publicitário da Portaria SPA/MF nº 1.964/2026, sinais fracos usados como manchete viram risco duplo — de credibilidade e de compliance.
- Documente sua política de market-making antes que a imprensa pergunte. Poder360, Yogonet Brasil e iGaming Brazil vão continuar cobrando como os preços são formados. Registrar a política de monitoramento antes do lançamento é mais barato que responder a manchete depois. Nosso guia de design de produto multi-jurisdicional mostra como embutir isso na arquitetura.
A lição de fundo vale para além do catálogo americano de eleições: prediction markets funcionam onde há multidão. Onde não há — em 94% dos casos, segundo esse estudo — o que se lista é um preço, não um sinal. Para o operador brasileiro entrando no debate sobre event contracts, essa distinção precisa vir antes do roadmap de produto, não depois.